29 augusti 2026

Pensionsåldern ska ändras – det här gäller

2025 10 10

Från och med nästa år höjs pensionsåldern.

Vad som också sker kommande år är att den så kallade riktåldern införs.

Men det är långt ifrån alla som har koll på varför den införs – eller vad det innebär. 

Enligt en undersökning från Pensionsmyndigheten i våras var det bara åtta procent som känner till riktåldern, trots att den har stor betydelse för pensionen.

– Det är många som undrar vid vilken ålder man kan börja ta ut sina olika pensioner när förändringarna genomförs, framhåller Monica Zettervall, pensionsexpert på Pensionsmyndigheten, i ett nytt blogginlägg i veckan.

Styr uttag av pensionen

Riktåldern för pension är för nästa år satt till 67 år. Det gäller fram till och med 2031 och bestäms alltid sex år i förväg.

Nästa år träder alltså förändringen i kraft.

– Den är inte tvingande, men den styr när du tidigast kan börja ta ut din inkomst- och premiepension. Den påverkar också när du kan få garantipension och bostadstillägg inom det allmänna pensionssystemet, förklarar Monica Zettervall.

Då kan du ta ut pension

Förändringen beskrivs vara en del av en bredare anpassning av pensionssystemet. Till exempel kopplas även sjukersättning och arbetslöshetsersättning till riktåldern.

Först tre år före den utpekade åldern kan du börja ta ut din pension.

– Garantipension och bostadstillägg kan du få tidigast vid din riktålder. Om du har sjukersättning från Försäkringskassan fortsätter den att betalas ut fram till din riktålder. Samma sak gäller om du är arbetslös och har a-kassa, informerar Monica Zettervall.

LÄS MER: Kritiserad skatt sänks – från 25 till 6 procent

Glöm inte: då blir det högre skatt

Monica Zettervall understryker också ytterligare en viktig del i att känna till nu när riktåldern förändras, nämligen att det är högre skatt på pension som tas ut tidigt.

– Från januari året efter din riktålder betalar du lägre skatt, tack vare ett högre grundavdrag. Du behöver inte göra något för att få denna skattesänkning – Skatteverket har redan räknat in det i skattetabellerna. Sänkningen gäller oavsett när du väljer att börja ta ut din pension.

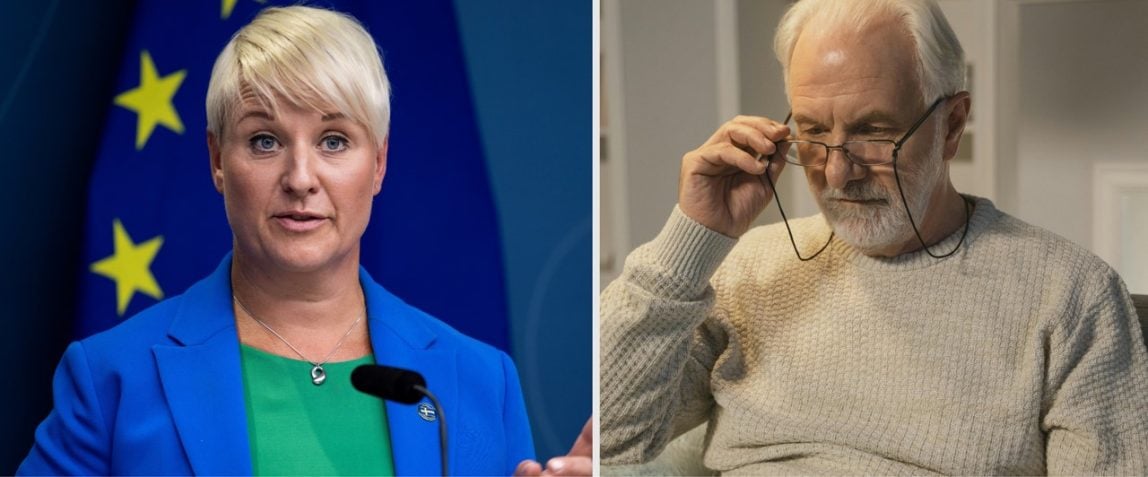
Äldre- och socialförsäkringsminister Anna Tenje (M) har tidigare kommenterat den nya riktåldern enligt följande.

– Det finns många fördelar med att fortsätta arbeta. Vi blir friskare av att jobba och ha kollegor. Och pensionen blir högre. Samtidigt blir allt fler allt äldre och det finns stora behov av erfarna medarbetare i de flesta branscher. 

Här är samtliga nya riktåldrar:

66 år = födda 1958–1959
67 år = födda 1960–1966
68 år = födda 1967–1980
69 år = födda 1981–1996
70 år = födda 1997–2014.

(Riktåldrarna är beslutade för personer födda 1963 eller tidigare. Födda 1964 och framåt har endast en prognostiserad riktålder, det betyder att den inte är fastställd/beslutad.)

LÄS MER: Många svenskar har gjort samma miss – riskerar ekonomisk smäll

Foto: Ninni Andersson/Regeringskansliet resp T. Miroshnichenko

Text: Redaktionen

25 oktober 2026

Swedbank uppmanar: Dubbelkolla när du swishar

2026 10 25

Många svenskar tror att banken kan komma till undsättning och automatiskt få tillbaka pengarna om man har swishat fel.

Men så är inte fallet, konstaterar Swedbank.

När man för över pengar via swish sker det oftast till redan fördefinierade konton.

Ska man skriva in kontonumret själv för första gången är det lätt hänt att skriva in fel siffra och därmed skicka pengar till fel person.

– Innan du godkänner en Swish-betalning visas mottagarens namn. Ta därför alltid en extra titt på både namn och belopp innan du signerar betalningen, framhåller Swedbank.

Går inte att ångra sig

Många tänker att om något skulle gå fel så finns banken där till hjälp.

Men någon sådan juridisk rättighet har inte banken, varken för banköverföringar eller Swish. 

Det innebär att det inte går att ”ångra sig” när man väl signerat en överföring. 

Kan bara kontakta

Bankerna har tagit fram en rutin där de via brev kontaktar mottagaren och uppmanar till en återbetalning. 

Men om mottagaren inte vill skicka tillbaka pengarna så blir det svårare.

– Om inte mottagaren betalar tillbaka pengarna kan dock inte banken driva fallet vidare, utan det måste du själv göra, förklarar Swedbank.

Läs mer: 88 000 ägare på Avanza – aktien faller 24 procent

Viktigt att meddela

Det är viktigt att man meddelar mottagaren om misstaget så fort som möjligt om man har skickat fel. Annars kan det enligt storbanken vara svårare att få pengarna tillbaka. 

– Om personen inte återför pengarna direkt, är det bra att skicka ett skriftligt krav på återbetalning, menas det.

– Ange då noga belopp, valuta och sista datum för återbetalning och spara en kopia. Får du inte betalt innan datumet du angivit i kravet kan du vända dig till Kronofogden för att få hjälp med att driva in skulden. 

Kontakta då Kronofogden

Om mottagaren är övertygad om att pengarna hamnat rätt och redan har hunnit använda dem, kan det i vissa undantagsfall bli svårare att få tillbaka pengarna. 

Det gäller alltså att dubbelkolla swishöverföringarna för att undvika en potentiellt lång process med en mottagare som inte vill ge tillbaka pengarna.

Läs mer: Ärenden rusar hos Kronofogden – efter nya regler

Foto: Swish resp Swedbank

Text: Redaktionen


24 okt 2026

Sverige har gått om alla – högst i Europa

2026 10 24

Den svenska matkassen ligger i topp.

Sverige är ett av Europas dyraste länder att handla mat i.

Det visar en ny jämförelse av matpriser hos Lidl i europeiska länder.

Stora skillnader

Samma vara från Lidl kan kosta betydligt olika beroende på om den köps i Helsingfors, Aten eller Stockholm.

Finländska Yle har jämfört priserna på en matkorg med 30 produkter från Lidl i europeiska länder som bland annat Finland, Sverige, Tyskland, Spanien och Grekland.

Resultatet visar att matkorgen är dyrast i Stockholm.

Däremot var priserna lägre i Berlin, Warszawa och Aten. Billigast var matkorgen i Barcelona.

Läs också: Kalldusch för svenska resenärer – gäller vart man än åker

Dyrare trots sänkt matmoms

Sverige har under året sänkt momsen på livsmedel från 12 till 6 procent. Sänkningen gäller till slutet av nästa år.

Trots skattesänkningen var matkorgen i Stockholm dyrare än i Helsingfors och Tallinn i Yles jämförelse.

I Stockholm kostar matkassen 132,02 euro (cirka 1 470 kronor), tätt följt av Tallinn på 131,26 euro och Helsingfors på 130,93 euro.

I Barcelona är matkassen betydligt billigare. Där kostar den bara 118,21 euro, motsvarande cirka 1 315 kronor.

Enligt Yle påverkas matpriserna av flera faktorer, bland annat skatter, löner, transportkostnader och konkurrensen mellan butikerna.

I Norden är konkurrensen mellan livsmedelskedjorna mindre än i delar av Centraleuropa. I Tyskland pressar lågpriskedjor som Aldi, Netto, Penny, Norma och Lidl priserna genom hård konkurrens.

I Sverige märks konkurrensen i stället ofta genom olika erbjudanden.

Därför är maten dyr

Även Nordens geografiska läge påverkar priserna uppger Lidls inköpschef Tommi Lehmussaari.

– Finland ligger långt från produktionscentrumen i Central- och Sydeuropa, vilket innebär betydligt längre transportvägar, som dessutom kräver sjötransporter, säger han till Yle.

– Detta gör transporterna dyrare och mer komplicerade än på rutter där man kan köra direkt genom det europeiska fastlandet, säger han.

Även svenska konsumenters preferenser spelar roll. I Finland är efterfrågan på inhemskt kött stark, vilket påverkar butikernas sortiment och inköp.

Enligt Yles genomgång kan kött från länder med lägre produktionskostnader vara billigare.

Läs också: Gör precis som Hitler – stor ilska i USA

Foto: Ryoji-Iwata 

Text: Redaktionen